



苹果催生MiniLED背光应用商机,LED周边设备需求快速成长
2020/5/12 12:58:04 材料来源:LEDinside
根据TrendForce LED研究(LEDinside)最新「2020 MiniLED 次世代显示技术与供应链剖析」,随着苹果推动MiniLED背光技术的进展,预计将MiniLED背光应用在平板计算机与桌上型显示器等产品,以提升现有产品的性能,预估2025年整体MiniLED背光在IT产品应用的渗透率将达到18%。
TrendForce分析师陈恕勋表示,LED厂商纷纷扩大资本支出,以中国台湾市场来看,预估至今年年底,台湾的MiniLED芯片月产能至少达到100亿颗以上。这也带动周边制程设备商机快速成长,无论是既有的LED制程设备,或是新颖的制程设备都将受惠。
从台湾地区的MiniLED供应链观察,大致可分为LED光源、设备与制程,以及零组件三段。LED光源部分,LED芯片供应商包括晶电、隆达、光鋐等。部分LED封装厂商也有意利用既有的固晶打件产线,或提供MiniLED封装来切入MiniLED背光市场,例如亿光、宏齐与荣创等。
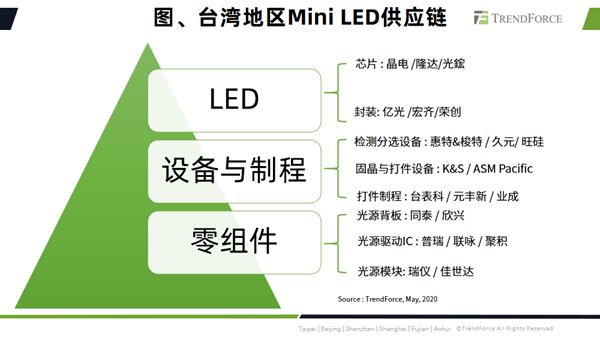
在设备与制程环节,由于LED磊晶产出的波长、电性等规格离异度较大,因此需要仰赖检测与分选,才能提供均一性高的LED芯片。此外,MiniLED使用的芯片数量大幅增加,检测与分选的产能十分关键。目前台湾的芯片检测分选设备厂商以惠特、梭特及久元为主。其中,惠特的设备精确度高又具有产能优势,吸引MiniLED芯片厂商与其代工合作,目前在台湾地区MiniLED检测与分选市占逾8成。另外,MiniLED打件制程也需要高速与高精度的设备,台表科因此引进Kulicke & Soffa (K&S)的高速打件设备,以因应苹果大厂高规格的代工订单。
在零组件端,光源背板代表厂商有同泰及欣兴;光源驱动IC厂商有谱瑞、联咏及聚积;光源模块厂商则以瑞仪及佳世达为代表。虽然这些零组件在传统LED背光时代就已经存在,然而MiniLED背光技术崛起后,对于这些零组件的成本与技术指标要求更为严苛,也因此带来许多新的挑战与商机。
然而,目前受到新冠肺炎疫情影响,终端产品后续市况不确定性高,因此品牌厂商仍希望透过加大研发投资,期望藉由提升产品规格刺激买气,也带动MiniLED中上游的供应链厂商持续升级现有技术并追求突破,以承接品牌厂研发新产品的需求。
2020 MiniLED 次世代显示技术与供应链剖析
出刊日期: 2020年4月30日
| 上一篇:TrendForce 2020深紫外... | 下一篇:昆山梦显OLED微显示器生... |
声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:lynnw@actintl.com.hk


 粤公网安备 44030402004706号
