



行业新闻详细内容
新冠病毒对半导体行业的影响
2021/2/25 10:57:04 材料来源:mckinsey
作者 Harald Bauer, Ondrej Burkacky, Peter Kenevan, Abhijit Mahindroo 和 Mark Patel
冠状病毒正在改变半导体终端市场的需求模式。这些变化最终将如何影响半导体行业,领导者将如何应对?
隔离令已经被颁发,隔离和其他防范措施正在被严格执行,但是COVID-19仍在继续蔓延。随着死伤人数的增加,领导者们将重点放在控制病毒和挽救生命上。同时,努力减轻COVID-19带来的毁灭性经济后果,包括业务关闭,前所未有的失业率和国内生产总值(GDP)下降。
一直以来,半导体行业都是高科技工作岗位的主要来源,随着COVID-19对主要半导体终端应用需求的转移,半导体行业是众多不得不调整生产规划和运营的行业之一。除了探讨此类变化对半导体需求的影响之外,本文还对该行业在危机后的演变提出了见解,并概述了半导体领导者应如何为下一个常态做好准备。
COVID-19对全球半导体需求的影响
COVID-19带来的危机是史无前例的。2007年-2008年金融危机期间的经济衰退是由于消费需求停滞而导致的,而COVID-19则对全球范围的需求和供应造成了冲击,带来了双重挑战。这种前所未有的情况使我们很难从过去的经验中进行推断和预测。
尽管如此,本文旨在为半导体需求在中短期的变化提供指导,结合广泛调查,对正在复苏的中国市场进行研究并对全球GDP进行预测。本文中对GDP的预测是基于麦肯锡为全球GDP复苏开发的九种模式中的两种,这两种模式均假设冠状病毒的传播得到了控制并避免了灾难性的经济损失。在第一种模式下,全球GDP将在2020年第四季度恢复;而在第二模式中,恢复推迟到2022年下半年。所有需求预测均以2019年市场规模的百分比显示。
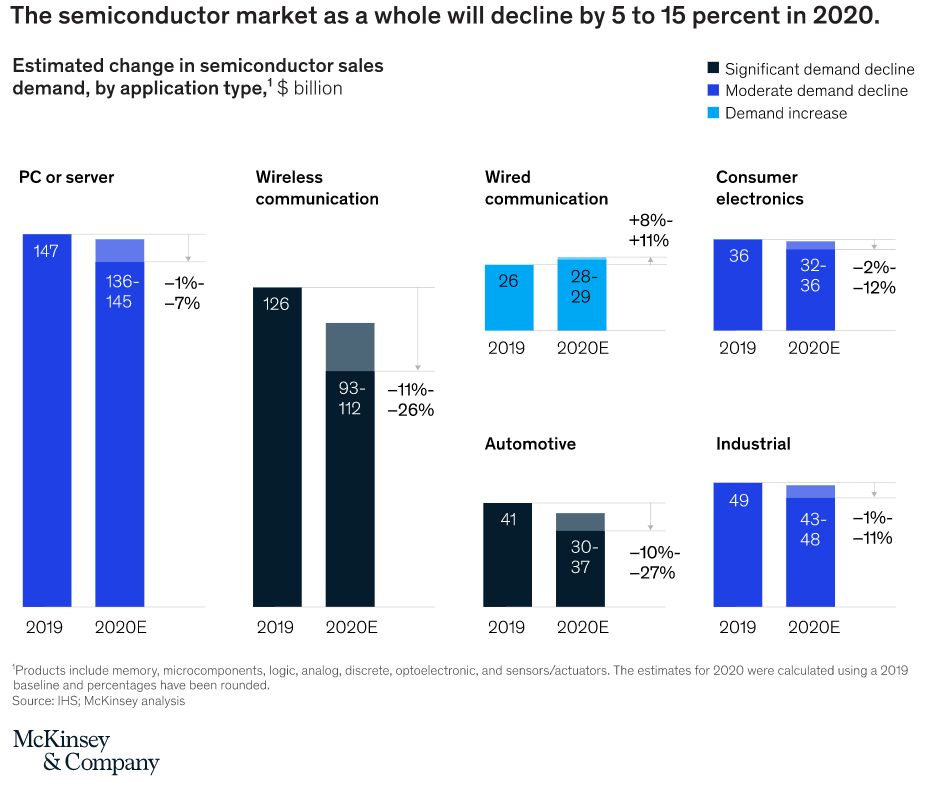
根据评估的两种模式,我们预计2020年半导体行业的整体需求将比2019年下降5%至15%(图表1)。按主要终端市场来区分-PC或服务器,无线通信,有线通信,消费类电子产品,汽车和工业应用,此预测显示需求变化很大,某些市场需求将急剧下降,而另一些市场则有望增长。这些差异可以通过影响半导体需求基本趋势的多样性以及宏观经济对每个终端市场的不同影响来解释。(请参见表1)
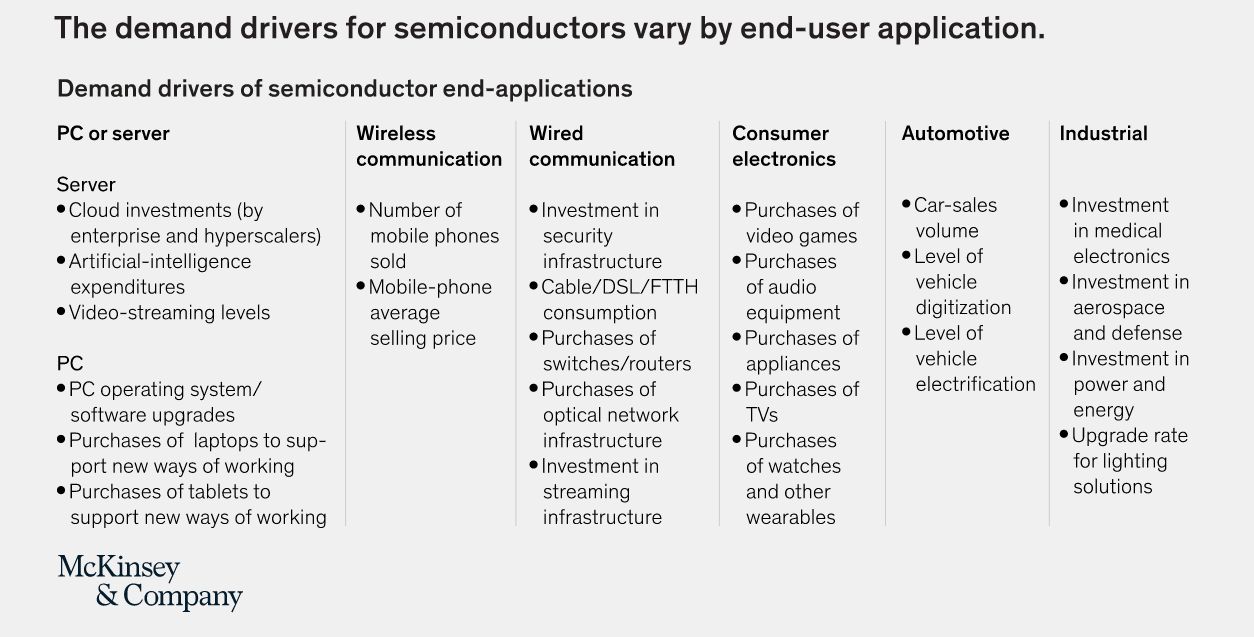
表1 半导体终端应用的需求驱动因素
PC或服务器
我们预计2020年PC和服务器终端市场对于芯片的需求将下降1%至7%,下降幅度因产品而异。
到2020年,对PC半导体的需求预计下降3%至9%,主要是因为公司将推迟计划中的硬件升级和其他长期迁移项目。稳定的笔记本电脑和平板电脑需求将部分抵消这一下降,因为许多消费者将升级自己使用的IT设备,用来适应在家的工作或学习活动,即使他们正在削减其他领域的开支。如果经济持续低迷并且消费者进一步削减支出,那么这些一次性的IT设备升级将不会在以后的几年中重复进行。如果危机持续存在,企业为了保证其变现能力会减少计算机的更换,2020年以后半导体销售可能会进一步受到侵蚀。
到2020年末,随着在家办公的人数持续增多,对视频和在线会议的需求也在持续增长,使得半导体服务器市场增长1%至7%。一些公司削减IT预算而另一些公司在加快云迁移计划的进度,对企业IT和企业云解决方案的需求预计将保持稳定或略有下降。但是,服务器需求的增长可能不会超过2020年。如果全球经济在2020年第四季度之后继续挣扎,那么更多的公司将削减IT预算,这一趋势将超过视频流媒体的额外增长。
无线通信
对无线通信应用对半导体的需求将是2020年最大的下降之一,预计将下降11%至26%。
作为无线通信的主要需求驱动力,移动电话的销售量与GDP密切相关,因此预计在接下来的几个月中将大幅度下降。(在COVID-19盛行的地区,尤其是中国,已经有明显的下降情况)。我们预计消费者的偏好会转向价格较低的手机,这也将对半导体的需求产生负面影响。手机销售的复苏将因地理位置而异,随着中国经济接近复苏,中国可能会在欧美之前出现上升。
对于无线通信基础设施(尤其是5G),我们将看到两种不同的需求模式。在尚未启动5G网络的地区,电信提供商可能会推迟投资,并且专注于改善现有网络以适应不断增长的数据流量。相比之下,在已经拥有5G的地区,一些电信供应商将加倍投资,特别是如果政府提供补贴刺激当地GDP的话。
有线通讯
由于一些与流行病相关的因素,到2020年,有线通信应用对半导体的需求将增长8%至11%,其中包括:
由于越来越多的员工在家工作,现有企业基础架构将进行更多的安全升级
在某些国家/地区,固定宽带的使用量增加了50%以上,是由于工作者升级了家庭办公的互联网连接,导致电缆/ DSL和无线路由器的购买增加
更高的网络通信量将刺激对交换机和路由器的需求。
对云服务和相关计算节点的需求增加,这将增加数据中心光纤连接中对光电子技术的需求。
许多网络的视频流增长了40%以上
即使2020年后经济持续低迷,但对有线通信中使用的半导体需求仍将增长。然而,年增长率可能不会保持在2020年8%至11%的高水平,因为上述许多投资是一次性购买,未来的更换需求将会减少。
消费类电子产品
半导体公司为许多消费类电子产品提供零部件,包括视频游戏,电视和手表。消费者使用可自由支配的资金购买该类别中的大多数产品,因此需求与当地GDP高度相关。我们预计2020年消费电子半导体的需求将下降2%至12%。虽然下降幅度显着,但比无线通信领域的下降幅度要低,无线通信领域也是终端市场销售额与当地GDP密切相关的领域。
消费类电子产品比无线通信的情况要好,因为最近对游戏设备、音频设备和一些厨房电器的需求上升,这一趋势可能是由于人们有更多的居家时间。虽然这一增长部分抵消了其他消费类电子产品的大幅下降,但这很可能是一次性购买的结果,因此不会长期持续下去。因此,对消费类电子半导体的需求下降将延续到2020年以后。
汽车行业
汽车应用半导体的销售额主要取决于汽车销量以及汽车数字化和电气化水平。由于今年全球汽车需求已经急剧下降,并且在未来几个月中可能会进一步下降,因此,预计到2020年汽车半导体市场将下降10%至27%。不过,由于汽车半导体的交货期较长,半导体公司可能要到第二季度末才会感受到影响。
就半导体需求而言,混合动力车(HEV)和电动车(EV)尤其重要,因为它们比内燃机汽车包含更多的半导体。目前,我们预计混合动力车和电动车的需求下降幅度将与其他车辆类似,从而保持市场份额不变。也就是说,半导体公司应注意一些可能会影响混合动力汽车和电动汽车市场份额的事情。例如,政府补贴的增加可能会刺激对混合动力汽车和电动汽车的额外需求,而宽松的排放法规或持续的低油价可能会导致销量下降。
工业应用
在工业应用中,对半导体需求的主要推动力是对医疗电子,航空航天设备,电力和能源产品的投资,以及照明解决方案的升级。预计到2020年,随着企业推迟基础设施投资、减少制造活动或减少运营,所有这些终端市场的需求都将下降。总体而言,2020年工业应用的半导体需求预计将下降1%至11%。
对于医疗电子而言,自疫情开始以来,某些与COVID-19管理直接相关的医疗设备类别的需求大幅增加,包括呼吸机、X射线机和诊断工具。然而,其他领域的需求将出现更急剧的下降,这将抵消关键治疗产品的这种极端需求高峰,因为许多医院推迟采购以改善流动性。
半导体公司的策略
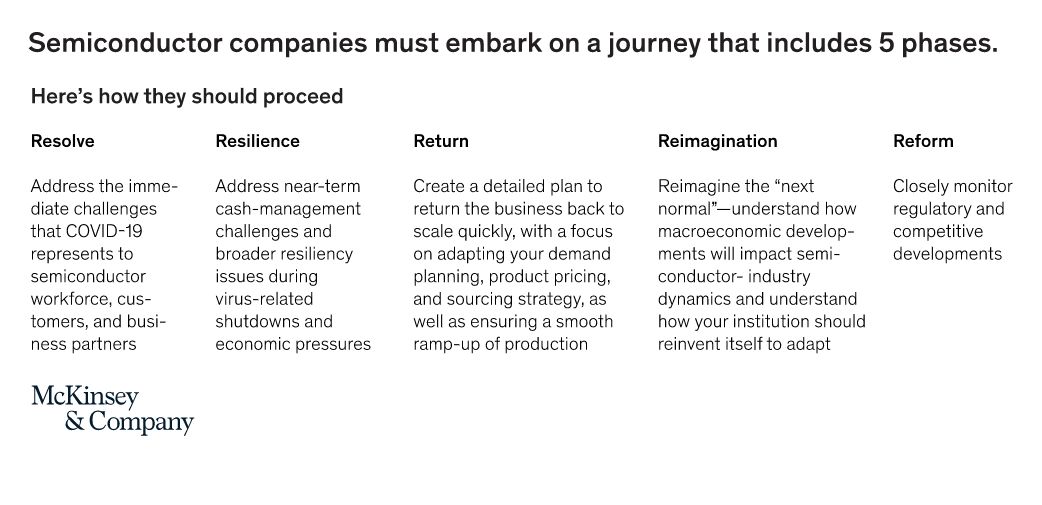
表2
像所有企业领导者一样,半导体主管们也想知道如何适应需求的突然变化,以及与COVID-19相关的其他不确定因素。他们或许可以通过麦肯锡创建的框架来找到前进的方向,帮助企业回归正常状态。它包括五个阶段:决心,复原力,回归,重塑和改革(表2)。
大多数半导体公司已经经历了前两个阶段,或者正在面临劳动力供应减少和短期现金管理有关的挑战。但是,经验也表明,如果公司想在危机后变得更加强大,他们所要做的不只是应对经济衰退期间的运营挑战。在关注需要立即解决的运营问题的同时,半导体行业的领导者也应该进行前瞻性思考,这涉及到尽快完成回归,重塑和改革阶段。
回归
在计划回归到正常状态时,半导体领导者应决定是否要修改重要业务活动,应对变化的需求。当设定方向时,他们可以从以下任务中受益:
调整需求计划。客户需求的增加或减少会在多久内影响半导体的订单?下降幅度会有多大?
修改生产计划。企业是否可以调整生产计划并使成本更具可变性,以反映不断变化的客户需求和/或劳动力短缺?
重新审视采购策略。国家边界的关闭和供应商潜在的财务困境将如何影响采购业务?
修改产品定价。公司的定价策略是否会受到物流成本和/或客户支付意愿变化的影响?
修订以往的业务惯例。根据公司在疫情期间远程工作的经验,是否需要修订甚至取消一些业务惯例?
重塑
当半导体公司开始重塑行业新常态时,他们应该建立专门的工作团队,密切关注以下议题。
不断变化的行业动态。有助于抵抗COVID-19的新技术可能会永久性地改变公司的工作方式。疫情期间出现的某些工作流程变化和消费者行为变化也可能会持续存在,这些可能会开辟新的市场和市场路线。例如,半导体企业可能会更加重视数字营销。
刺激增长。各国政府可能在短时间内提供补贴,例如进一步推广5G,刺激多个行业的经济发展。其他政府补贴可能会鼓励当地生产或对医疗保健进行投资。这种变化可能会导致更快的技术采用,半导体公司可能需要重新评估其产品路线图。
采购转变。价值链上的公司可能会修改采购策略。对于半导体企业而言,这可能需要进一步利用代工厂,减少对关键供应商的依赖。
改革
在整个改革阶段,半导体企业应关注以下方面的变化。
监管环境。紧张的贸易局势在短期内不太可能显着增加,因为各经济体之间仍然高度关联,政府可能会谨慎对待,以免给仍在复苏的行业造成额外压力。但是,如果政府决定补贴本地采购和制造活动,那么快速发展的企业将会迎来机会。
竞争环境。由于危机耗尽了公司的流动资金,估值受到严重打击(差异较大,取决于半导体终端市场的敞口),并购活动可能会有所增加。相关公司应监视国外采购的潜在监管限制。
下一步战略
随着企业逐步进入下一个常态的五个阶段,他们可以通过快速评估和捕捉战略机遇来加强实力。
在2007年至2008年的金融危机后,成长最快的半导体公司是那些采取大胆举措,并为行业改革做出贡献的公司。与竞争对手相比,它们保持了相对较高的资本支出和研发支出,并且在并购方面更加活跃。当前的领导者不妨考虑类似的选择。
在采取行动之前,半导体公司需要重新评估自己的基准位置,因为冠状病毒大流行可能已经对其进行了重新洗牌,然后再研究多个时间段内可能出现的潜在机会和商业威胁。公司必须迅速将战略计划落实为行动,因为许多机会可能即将出现且窗口期有限。一些领导者可能希望在制定计划时,确定具体的触发点(使他们采取行动的事件)。
半导体行业的市场动态正在迅速变化。根据所涉及的应用领域,需求正朝着不同的方向和程度发展。当半导体企业适应了这些变化,并通过大胆且及时的行动迈向下一个常态时,半导体业务将蓬勃发展。
声明:本篇文章属于原创,拒绝转载,如果需要转载,请联系我们,联系电话:0755-25988571。
| 上一篇:国产芯片何时才能自主创... | 下一篇:跨界全球·心芯相联 SE... |
声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:lynnw@actintl.com.hk


 粤公网安备 44030402004706号
