



行业新闻详细内容
SiC正走在EV / HEV的红地毯上
2021/3/25 14:29:12 材料来源:化合物半导体杂志
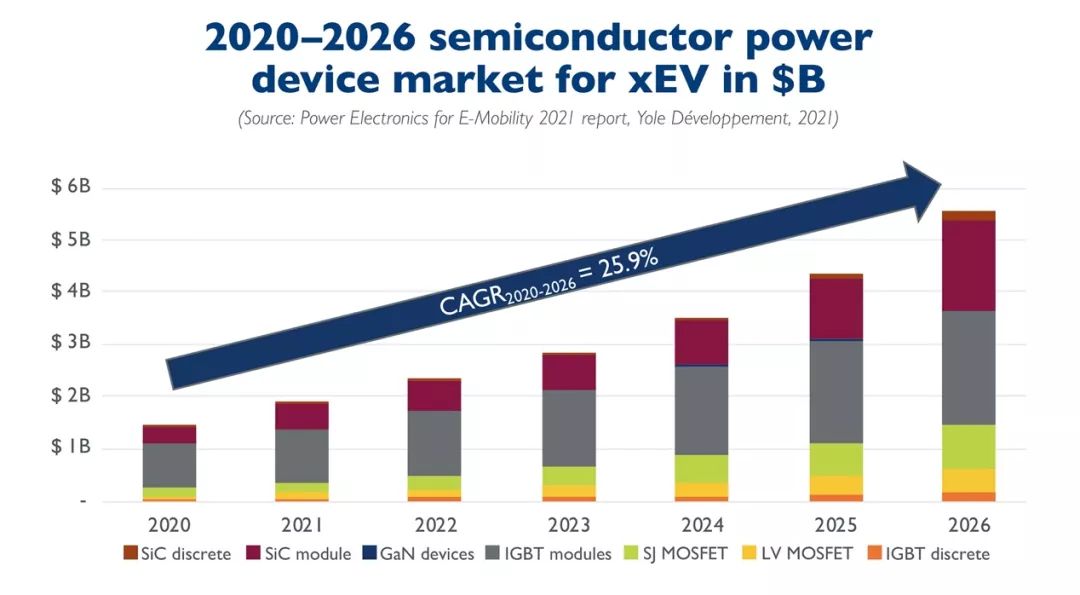
Yole表示,在IGBT和SiC模块技术之争的推动下,2020年至2026年功率半导体市场将增长三倍。
根据YoleDéveloppement的数据,预计到2026年,主逆变器市场将达到195亿美元,占整个EV / HEV转换器市场的67%,复合年增长率为26.9%。同时,由于IGBT和SiC模块之间主要技术之争的推动,预计从2020年到2026年,整个功率半导体市场将增长三倍。
目前,SiC模块的成本仍是650V IGBT模块的三倍左右,但当大批量生产、向8英寸晶圆过渡,以及更高电池电压的1200V器件普及后,这一差距将缩小。
《Yoles Power Electronics for E-Mobility 2021》报告概述了全球汽车电气化的主要驱动力,以及每种汽车电气化方式的驱动力。它还分析了商业模式的变化。
Yole的团队表示,EV / HEV供应链继续受到需求增长和技术趋势的影响。虽然EV/HEV的主要半导体制造商仍然与其他动力应用相同。包括英飞凌科技、意法半导体、日立、三菱电机、安森美半导体。一线厂商、OEM厂商、功率半导体厂商以及纯模块新秀,现在都在提供EV/HEV的功率模块。类似的情况也发生在电池设计和制造方面,特斯拉和通用汽车等OEM厂商正在进一步尝试控制其供应链。
Yole电力电子和电池首席分析师Milan Rosina表示:"OEM层面的竞争也开辟了两条主要战线:一方面,是拥有成熟市场和知名品牌的传统OEM厂商,他们的业务正在向电动汽车转型。另一方面,全球不同地区的纯电动车OEM厂商如雨后春笋般涌现(如NIO、瑞风、瑞迈、旭鹏、浩宗等),其中一些厂商的销量逐年快速增长(以特斯拉为首)"。
正在推出的新车车型往往具有更好的性能/成本比,这也使得汽车销量前十名的格局不断重塑。
SiC正走在EV / HEV的红地毯上。在过去的几年中(尤其是自特斯拉在其Model 3主逆变器中引入SiC以来),围绕着SiC在EV/HEV中的应用已经有了很多声音。但是,并非所有的逆变器或所有类型的电气化都适用这种昂贵的材料。毫无疑问,由于要求行驶里程长,充电时间快(按行驶公里数计算充电时间),BEV是赢家。
因此,逆变器增加的成本是可以偿还的,因为转换器的效率会提高,可以节省电池。因此,在主逆变器中使用SiC也就不足为奇了,戴姆勒和现代等厂商很快就将其纳入主逆变器中。下一个会是谁?
如今,已经有一个很好的SiC器件组合,英飞凌科技、Cree(Wolfspeed)和意法半导体都有SiC模块问世。许多半导体厂商都将SiC模块瞄准了电动车应用,预计到2026年,SiC模块市场将达到整个EV/HEV半导体市场的32%。
声明:本篇文章属于原创,拒绝转载,如果需要转载,请联系我们,联系电话:0755-25988571。
| 上一篇:【十四五启航】海威华芯... | 下一篇:2021年GaN和SiC增长强劲... |
声明:本网站部分文章转载自网络,转发仅为更大范围传播。 转载文章版权归原作者所有,如有异议,请联系我们修改或删除。联系邮箱:lynnw@actintl.com.hk


 粤公网安备 44030402004706号
